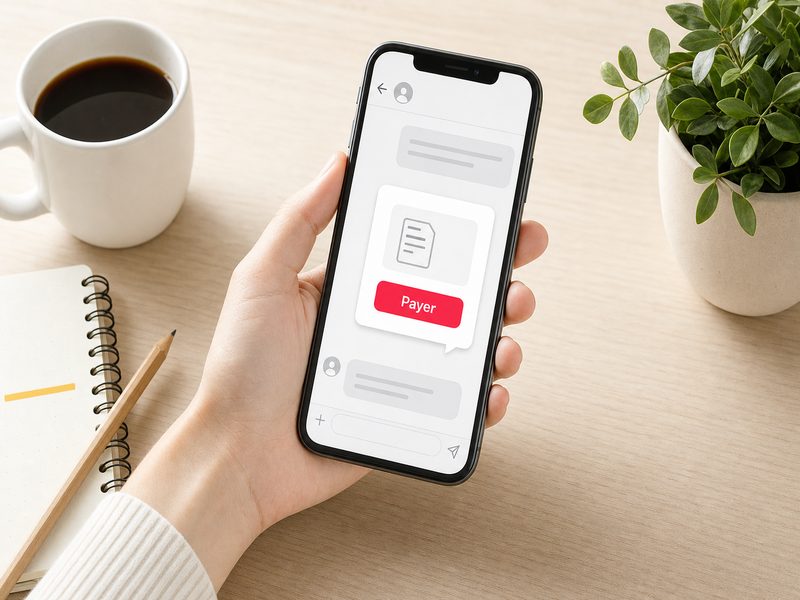
La carte bancaire règle 62 % des paiements en France d’après l’Observatoire de la sécurité des moyens de paiement. Pourtant, encaisser un client qui n’est pas devant soi reste un point de friction pour beaucoup de TPE. Un IBAN recopié dans un mail, un virement attendu trois jours, aucune trace fiable du règlement. Le lien de paiement apporte une réponse simple à ce moment précis, sans construire une boutique en ligne.
Un lien de paiement, concrètement
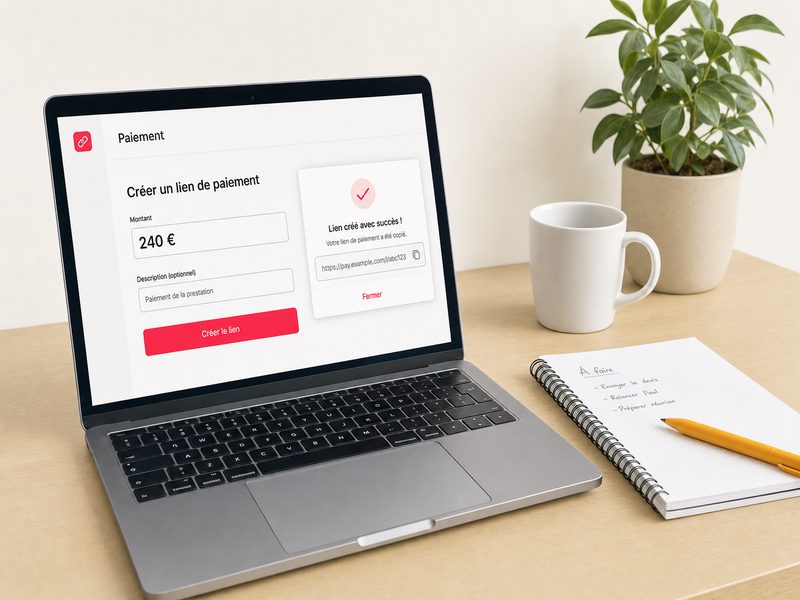
Un lien de paiement est une URL unique, générée depuis l’espace en ligne d’un prestataire d’encaissement. Derrière cette URL, le prestataire héberge la page de paiement sécurisée et en assume la technique : certificat, conformité aux normes de l’industrie des cartes, authentification du payeur. Le commerçant choisit un montant, ajoute souvent une description et une référence, puis partage le lien par mail, par SMS ou même intégré dans un devis. Le client clique, saisit lui-même ses coordonnées bancaires, valide, et reçoit un justificatif de règlement.
Deux points méritent d’être notés dès maintenant. Vous ne touchez jamais au numéro de carte de votre client, puisqu’il le saisit sur la page du prestataire, ce qui évite toute responsabilité de stockage de données bancaires de votre côté. Et le reversement suit le calendrier propre à chaque prestataire, pas celui de la boutique d’à côté.
Quand un lien suffit et quand il ne suffit pas
Le paiement par lien répond à des ventes ponctuelles ou récurrentes mais sans catalogue : le règlement d’un devis, un acompte avant intervention, une prestation soldée à distance, une vente passée par une conversation sur les réseaux sociaux, ou la régularisation d’un dépassement. Dans tous ces cas, ouvrir une boutique en ligne serait disproportionné, et le virement manuel coûte du temps à chaque opération.
Si l’objectif devient de vendre régulièrement avec un catalogue, un panier et une logistique, la question change. Notre guide pour débuter la vente en ligne en France détaille ce que cette bascule implique vraiment. Le point de départ reste toujours le même : le volume et la fréquence réels de vos ventes, avant le choix de l’outil.
Créer et envoyer un lien, pas à pas
1. Choisir un prestataire agréé. Les services de paiement sont réglementés : vérifiez que l’acteur figure dans la liste des établissements agréés publiée par l’Autorité de contrôle prudentiel et de résolution (ACPR). Comparez ensuite la tarification à l’acte, la possibilité d’envoyer le lien par mail et par SMS, la présence d’un code QR, et la clarté des conditions de reversement.
2. Créer le lien. Dans l’espace du prestataire, saisissez le montant, une description lisible pour le client et une référence qui vous permettra le rapprochement en comptabilité. Certains acteurs proposent des liens réutilisables pour des montants fixes, pratiques pour des prestations répétitives du même tarif.
3. Envoyer et relancer. Le lien part par mail ou par SMS en un clic. Pour les factures qui traînent, l’envoi du lien s’intègre dans une relance structurée : les délais légaux et les relances automatiques d’une facture impayée sont détaillés dans un article dédié.
4. Suivre et rapprocher. Le prestataire notifie le paiement réussi et fournit un reçu. Exportez les opérations et rapprochez-les de votre compte en banque au moment du reversement, comme pour un encaissement classique (lire aussi : logiciel de caisse certifié).
Ce que ça coûte réellement
La règle commune est simple : un pourcentage du montant encaissé, plus une somme fixe par transaction. Stripe, l’un des processeurs les plus utilisés par les petites structures en France, affiche 1,5 % + 0,25 € par transaction de carte européenne standard, sans frais d’installation ni abonnement mensuel (grille tarifaire officielle). Sur une facture de 300 €, l’encaissement coûte donc 4,75 €. Sur une facture de 100 €, il tombe à 1,75 €.
Les grilles varient d’un acteur à l’autre et selon les cartes utilisées, donc comparez avant de vous engager. Un poste mérite une attention particulière, les frais de litige. Chez ce même prestataire, chaque rétrofacturation reçue coûte 20 €, gagnée ou perdue d’après la grille tarifaire publiée. Encaisser des clients inconnus sur de gros montants sans vérification préalable devient vite coûteux.
La sécurité exigée par la DSP2
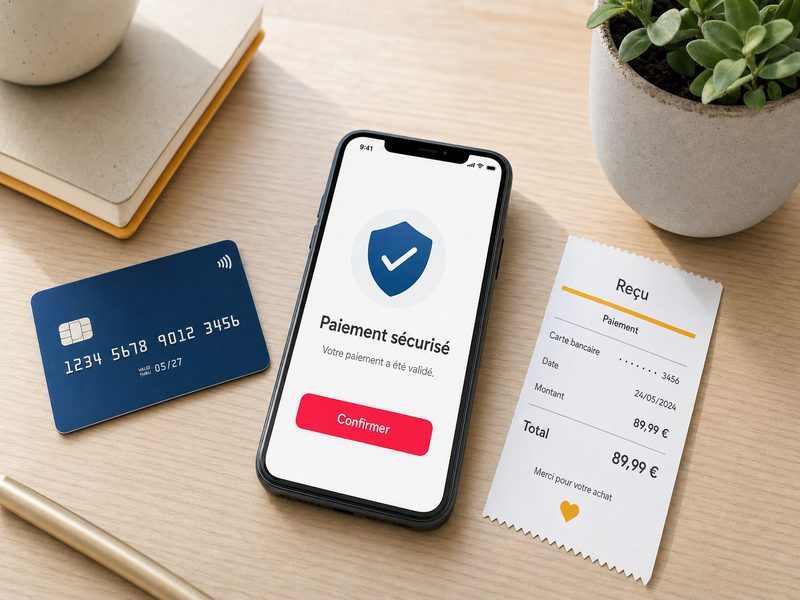
Depuis la directive européenne sur les services de paiement, l’authentification forte est obligatoire pour tout achat en ligne (fiche France Num). Concrètement, le client confirme deux éléments parmi trois : quelque chose qu’il sait (un code), quelque chose qu’il possède (son téléphone) ou quelque chose qu’il est (une empreinte). Des exemptions existent pour les petits montants, sous 30 € et dans la limite d’un cumul de 100 € ou de cinq opérations depuis la dernière authentification forte.
Cette exigence a porté ses fruits. Le taux de fraude sur les paiements par carte sur internet a été divisé par deux depuis 2020, et le taux global de fraude carte est repassé sous 47 € de fraude pour 100 000 € encaissés, toujours d’après ce rapport de l’Observatoire. Le paiement par lien hérite de cette protection, puisque le client s’authentifie sur la page du prestataire.
La menace qui progresse se situe ailleurs. La fraude par manipulation, où un escroc usurpe l’identité d’un interlocuteur de confiance pour faire payer un faux compte, représente 516 millions d’euros en 2025, soit plus de 40 % de la fraude totale aux moyens de paiement (rapport 2025 de l’Observatoire). Vos clients peuvent donc recevoir de faux messages de paiement imitant le vôtre. Annoncez-leur le format exact de vos envois (expéditeur, montant attendu, référence), et rappelez-leur qu’un vrai lien de paiement ne demande jamais de coordonnées bancaires par retour de mail.
Les limites à connaître avant de se lancer
Vendre à distance à des particuliers déclenche un cadre que la vente en boutique ignore. Le client dispose d’un droit de rétractation de quatorze jours sans avoir à se justifier (article L221-18 du code de la consommation) (lire notre article sur le droit de rétractation). Le ministère de l’Économie rappelle que ce droit s’applique à tout achat à distance ou hors établissement (fiche vente à distance). Il protège les consommateurs, pas les achats entre professionnels. Dans tous les cas, organisez la procédure de remboursement en amont plutôt que d’improviser face à la première demande.
Autre limite, économique celle-là : le lien ne gère ni stock, ni livraison, ni catalogue, et n’attire aucun client par lui-même, puisqu’il n’existe que lorsqu’un devis ou une conversation l’a précédé. Il encaisse, il ne vend pas. Pour une activité dont la vitrine doit vendre en continu, la boutique reste le bon outil, avec les coûts qui l’accompagnent.
Un lien de paiement suffit-il pour vendre en ligne ?
Pour des ventes ponctuelles, oui. Pour une activité récurrente, non : une page de lien n’est pas référencée sur Google, ne présente pas de catalogue et ne retient pas les clients. Le lien règle la transaction, pas la découverte de votre offre.
Peut-on encaisser un client au téléphone avec un lien ?
C’est même l’un des meilleurs usages. Vous envoyez le lien par SMS pendant l’appel et le client paie lui-même sur la page sécurisée. Vous ne collectez ni ne notez jamais son numéro de carte, ce qui vous évite les contraintes de conservation des données bancaires.
Combien de temps un lien de paiement reste-t-il actif ?
Cela dépend des prestataires, la plupart proposant une date d’expiration paramétrable. Alignez cette échéance sur la validité de votre devis ou de votre facture, pour qu’un client ne paie pas une prestation dont les conditions ont changé entre-temps.
Le lien remplace-t-il un terminal de paiement mobile ?
Non, il le complète. Le terminal répond au présentiel, où le client est devant vous et veut une carte ou un téléphone sans friction. Le lien répond à la distance, où personne ne peut présenter de terminal. Les deux cohabitent dans la plupart des activités qui font les deux.
Faut-il des conditions générales de vente pour encaisser via un lien ?
Pour les ventes aux particuliers à distance, l’information précontractuelle obligatoire inclut notamment l’existence du droit de rétractation, et des conditions générales écrites la portent proprement. Pour les clients professionnels, elles protègent vos conditions de paiement et de pénalités de retard, que le droit des consommateurs ne couvre pas.