Au sommaire
- La carte est devenue le premier moyen de paiement en France
- Le sans contact est le geste de paiement majoritaire en boutique
- Le paiement mobile : 15 % des paiements par carte en magasin
- Le plafond de 50 euros ne bloque plus le sans contact
- La fraude à la carte reste maîtrisée, la vigilance se déplace
- Encaisser sans contact et par mobile : les options pour un petit commerce
- FAQ : vos questions sur le paiement sans contact et mobile
La carte est devenue le premier moyen de paiement en France
Selon le rapport 2024 de l’Observatoire de la sécurité des moyens de paiement (OSMP), piloté par la Banque de France, 62 % des paiements réalisés en France passent par la carte bancaire. En zone euro, la carte représente 57 % du nombre total de paiements scripturaux au second semestre 2025, d’après les statistiques publiées par la Banque de France en juillet 2026. Le volume de paiements hors espèces progresse d’ailleurs de 5,2 % en nombre d’opérations sur un an.
Avant même le choix du terminal, être repéré reste la première brique : notre guide du référencement local pour commerçants détaille comment se faire trouver par une clientèle de proximité.
Concrètement, un commerce qui n’accepte pas la carte exclut une part croissante de ses clients. Le paiement en espèces ne disparaît pas, mais il recule dans les points de vente : la question n’est plus de savoir si la carte est utile, mais quel terminal permet de l’accepter dans les meilleures conditions.
Le sans contact est le geste de paiement majoritaire en boutique
Selon l’étude de la Banque centrale européenne relayée par France Num, le paiement sans contact représentait 62 % des achats par carte en 2022, contre 41 % en 2019, après le relèvement du plafond à 50 euros et l’accélération liée à la crise sanitaire. La progression se poursuit : 32,9 milliards de paiements sans contact ont été comptabilisés au second semestre 2025 dans la zone euro, en hausse de 11,9 % sur un an, pour un montant total de 900 milliards d’euros, selon les statistiques de la Banque de France publiées en juillet 2026.
Le geste est devenu réflexe : on approche sa carte du terminal, sans chercher sa monnaie, sans sortir son porte-monnaie. Pour un commerce, un terminal qui accepte le sans contact, c’est une file qui avance plus vite et moins de manipulation pour le client.
Le paiement mobile : 15 % des paiements par carte en magasin
D’après le rapport de l’OSMP 2024, 15 % des paiements de proximité par carte sont réalisés par portefeuille mobile, c’est-à-dire avec un téléphone ou une montre connectée à la place de la carte physique. En 2022, les paiements mobiles représentaient environ 3 % du total des achats quotidiens des consommateurs français, selon la même étude de la BCE relayée par France Num. Les deux mesures ne se comparent pas directement, mais la direction est nette : le mobile devient un geste de paiement banal, exactement comme nous l’expliquions dans notre article sur quand une application mobile vaut le coup pour une TPE.
Le client qui paie avec son téléphone a déjà son appareil en main, souvent déverrouillé. La transaction prend quelques secondes. Les jeunes générations, notamment, ne sortent presque plus leur carte physique : pour elles, le portefeuille numérique est la norme.
Le plafond de 50 euros ne bloque plus le sans contact
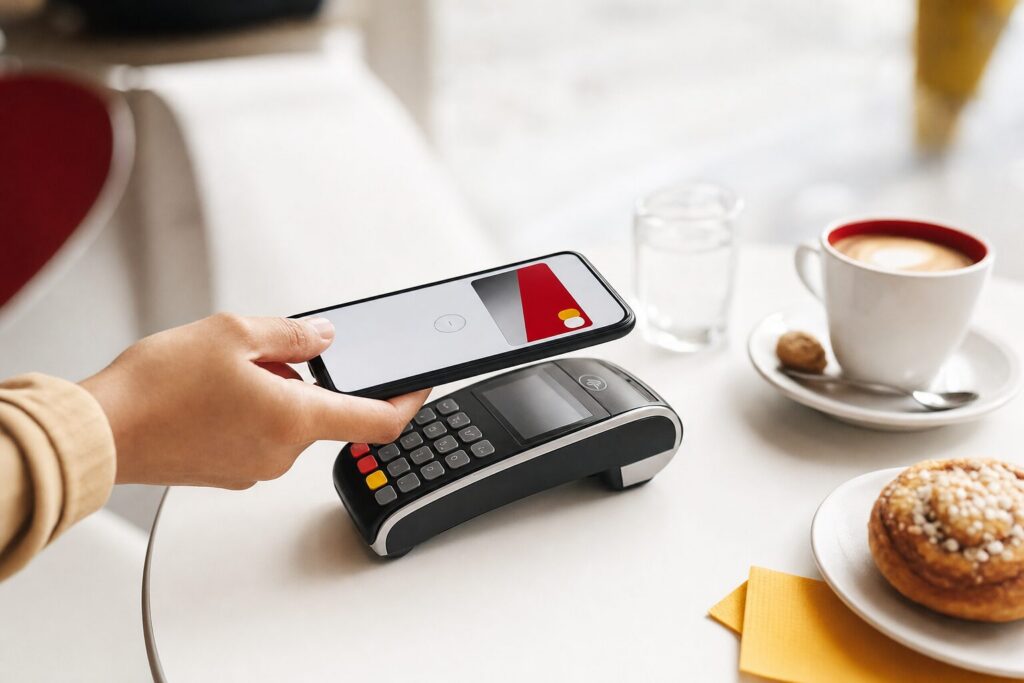
Pour un paiement sans code, le montant maximum reste fixé à 50 euros par opération, indique Service-Public (page vérifiée en juillet 2025). Depuis juin 2024, ce plafond ne bloque plus les montants plus élevés : au-delà de 50 euros, le client pose sa carte ou son téléphone sur le terminal puis tape son code confidentiel, sans avoir à insérer la carte, précise l’Institut national de la consommation (fiche vérifiée en mai 2025). La banque fixe en outre un plafond cumulé, en montant ou en nombre d’opérations sans contact consécutives.
Pour le commerçant, cela change les choses : un achat de 80 ou 120 euros passe désormais en sans contact, avec une simple saisie du code. Le terminal doit simplement accepter cette fonctionnalité, ce qui est le cas des terminaux récents.
Encaisser suppose encore d’être visible là où les clients cherchent en premier : voici comment créer et optimiser sa fiche Google My Business.
La fraude à la carte reste maîtrisée, la vigilance se déplace
Le taux de fraude sur les paiements par carte s’établit à 53 euros pour 100 000 euros de paiements, son plus bas niveau historique pour la troisième année consécutive, selon le rapport OSMP 2024 publié par la Banque de France. En cas d’utilisation frauduleuse, le client qui conteste l’opération est remboursé, dans les conditions prévues par le droit bancaire.
La vigilance se déplace vers la fraude dite par manipulation : elle représente 382 millions d’euros en 2024, soit 32 % du montant total de la fraude, selon le même rapport. Le scénario type est l’appel d’un faux conseiller bancaire qui demande le code ou un remboursement. Pour un commerçant, le réflexe est simple : ne jamais communiquer son code, ne jamais valider une opération demandée par téléphone, et suivre les mêmes règles que pour les autres accès sensibles, comme nous le rappelions dans notre article sur les mots de passe et la double authentification.
Encaisser sans contact et par mobile : les options pour un petit commerce
Tous les terminaux de paiement récents acceptent le sans contact et les portefeuilles mobiles. Pour les commerces ambulants, les marchés ou les artisans qui se déplacent, une option sans boîtier supplémentaire existe : la technologie SoftPOS transforme un smartphone en terminal de paiement, grâce à la puce NFC du téléphone. Il suffit d’une application de paiement et d’un compte auprès de sa banque ou d’un prestataire agréé.
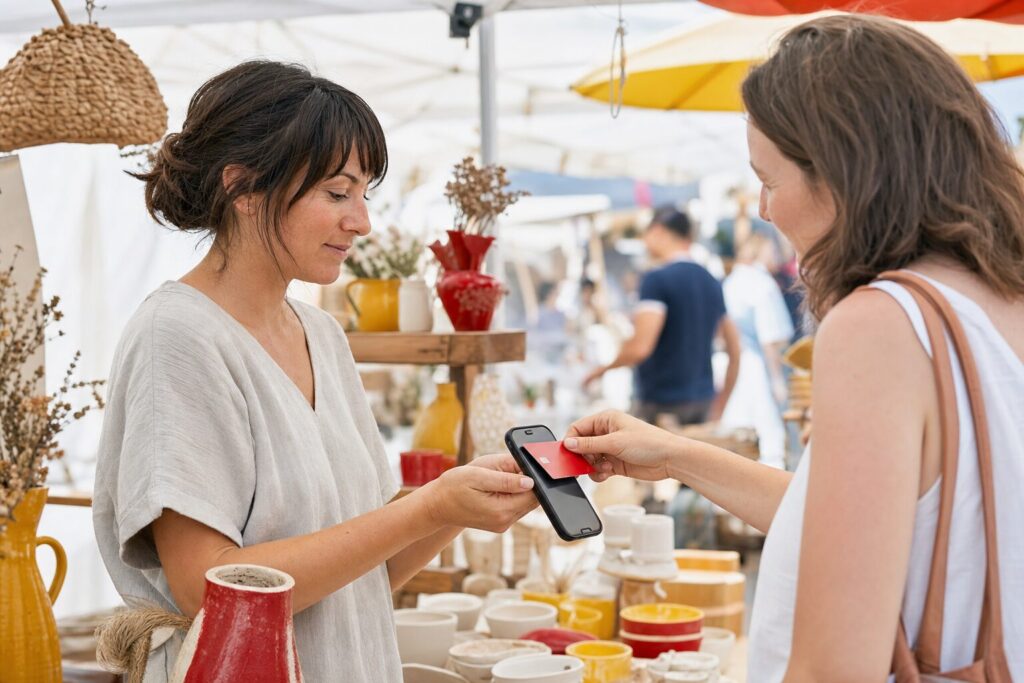
France Num invite les commerçants à équiper leur point de vente d’un terminal acceptant le sans contact : c’est un plus réel dans le service rendu aux clients. Un food-truck qui encaisse en plein air, un créateur sur un marché, un artisan qui intervient chez ses clients : tous peuvent encaisser par carte sans brancher un gros terminal. Les frais varient selon le contrat choisi, mais le principe est le même que pour un terminal classique : une commission par transaction et un abonnement éventuel.
Les chiffres clés du paiement en France
| Indicateur | Valeur | Source |
|---|---|---|
| Part de la carte dans les paiements en France | 62 % (2024) | OSMP / Banque de France |
| Paiements sans contact en zone euro | 32,9 milliards au S2 2025 (+11,9 %) | Banque de France / BCE |
| Paiements de proximité par carte via portefeuille mobile | 15 % (2024) | OSMP / Banque de France |
| Sans contact dans les achats par carte | 62 % en 2022 (41 % en 2019) | BCE via France Num |
| Taux de fraude par carte | 53 € pour 100 000 € (2024) | OSMP / Banque de France |
FAQ : vos questions sur le paiement sans contact et mobile
Quel est le plafond du paiement sans contact ?
Pour un paiement sans code, le plafond est de 50 euros par opération. Depuis juin 2024, les montants supérieurs restent possibles sans insérer la carte : le client pose sa carte ou son téléphone sur le terminal puis tape son code confidentiel. Un plafond cumulé, fixé par chaque banque, limite aussi le nombre et le montant des opérations sans contact consécutives.
Le paiement sans contact est-il sûr ?
Oui. Les protections sont multiples : plafond de 50 euros sans code, code exigé au-delà, plafond cumulé fixé par la banque, et opposition possible en cas de perte ou de vol. Les données de l’OSMP 2024 confirment un niveau de risque très faible sur le paiement par carte. Le réflexe essentiel reste le même que pour les autres usages : ne jamais communiquer son code confidentiel.
Comment accepter les paiements par téléphone sans terminal ?
La technologie SoftPOS transforme un smartphone en terminal de paiement grâce à sa puce NFC. Le commerçant installe une application de paiement, crée un compte auprès de sa banque ou d’un prestataire agréé, et peut encaisser des paiements sans contact en posant la carte ou le téléphone du client au dos du sien. Aucun boîtier supplémentaire n’est nécessaire.
Le paiement mobile est-il payant pour le client ?
Non. Payer avec son téléphone ou sa montre ne coûte rien de plus au client : la transaction est débitée sur sa carte comme un paiement classique, sans frais supplémentaire. Le portefeuille numérique du téléphone ne facture pas l’usage en boutique.
Peut-on payer avec une montre connectée ?
Oui, dès lors que la montre intègre un portefeuille numérique et une puce NFC. Le geste est le même que pour un téléphone : on approche la montre du terminal. C’est l’un des usages qui fait progresser la part du paiement mobile dans les paiements de proximité.
Que faire en cas d’utilisation frauduleuse d’une carte ?
L’opposition auprès de sa banque doit être faite sans attendre, par téléphone ou depuis l’application bancaire, dès la constatation de l’opération. La contestation de l’opération frauduleuse ouvre droit au remboursement si le client certifie ne pas être à l’origine du paiement. Le faux conseiller bancaire, qui appelle en se faisant passer pour la banque, est la principale technique de fraude par manipulation : raccrocher et rappeler soi-même sa banque reste la parade la plus sûre.
Sources
- Rapport de l’Observatoire de la sécurité des moyens de paiement 2024, Banque de France
- Statistiques relatives aux paiements, second semestre 2025, Banque de France / BCE
- Boom du paiement sans contact et déclin du paiement en espèces, France Num
- Le paiement sans contact, Institut national de la consommation
- Qu’est-ce que le paiement sans contact ?, Service-Public.gouv.fr