TL;DR
Les deux dates qui comptent vraiment
La réforme de la facturation électronique tient en deux échéances. La première échéance concerne la réception : depuis le 1er septembre 2026, toute entreprise assujettie à la TVA doit être en mesure d’accepter ce type de facture, ce qui suppose d’avoir déclaré une plateforme agréée. La seconde concerne l’émission : le 1er septembre 2027, les micro-entreprises, TPE et PME devront à leur tour facturer sous ce format (source : fiche 3 impots.gouv.fr, mise à jour juin 2026).
Les deux premières catégories du décret LME n’ont pas attendu : leurs factures partent au format électronique depuis le 1er septembre 2026, et leurs données de transaction remontent déjà à l’administration fiscale. Concrètement, une TPE qui facture une grande entreprise peut donc recevoir une e-facture dès maintenant, sans avoir l’obligation d’en émettre elle-même avant 2027.
La fiche officielle le précise clairement. Avant le 1er septembre 2027, ce n’est pas à vous de vérifier si votre fournisseur a l’obligation d’émettre une facture électronique, c’est à lui de le savoir.
| Obligation | Grandes entreprises et ETI | PME, TPE et micro-entreprises |
|---|---|---|
| Recevoir des factures électroniques | 1er septembre 2026 | 1er septembre 2026 |
| Émettre des factures électroniques | 1er septembre 2026 | 1er septembre 2027 |
| Entrée volontaire anticipée possible | Oui | Oui |
Calendrier établi d’après la fiche 3 du site impots.gouv.fr (mise à jour juin 2026).
À quelle case votre entreprise appartient
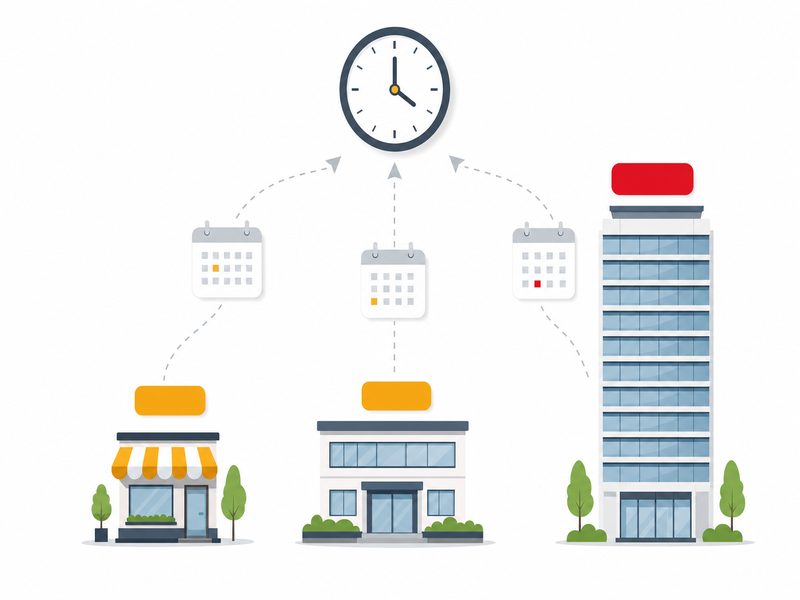
Le calendrier dépend de la taille de l’entreprise, selon les critères du décret du 19 décembre 2008 (décret LME). La fiche impots.gouv.fr les rappelle. Une micro-entreprise compte moins de 10 salariés et réalise moins de 2 millions d’euros de chiffre d’affaires ou de total de bilan (source : fiche 3 impots.gouv.fr). Une PME se situe entre 10 et 250 salariés, avec un chiffre d’affaires inférieur à 50 millions d’euros ou un total de bilan inférieur à 43 millions d’euros (fiche 3 impots.gouv.fr).
Au-delà, on parle d’ETI (entre 250 et 5 000 salariés, avec un chiffre d’affaires inférieur à 1,5 milliard d’euros ou un bilan inférieur à 2 milliards) puis de grande entreprise (plus de 5 000 salariés, ou plus de 1,5 milliard d’euros de chiffre d’affaires avec plus de 2 milliards de bilan), toujours selon les seuils rappelés par la fiche officielle. La quasi-totalité des lecteurs concernés tombent dans la case micro ou PME, avec donc une échéance d’émission au 1er septembre 2027.
Point important pour les indépendants. La franchise en base de TVA ne dispense de rien. Les micro-entrepreneurs, même non redevables de TVA, sont dans le champ de la réforme et suivent le même calendrier que les PME. Nous l’avions détaillé dans notre article sur la facture auto-entrepreneur.
Ce que ça change concrètement pour une TPE
Depuis septembre 2026, votre seule obligation est de recevoir. En pratique, cela suppose d’avoir déclaré une plateforme agréée dans l’annuaire central, qui répertorie la plateforme choisie par chaque entreprise du champ de la réforme. Si vous travaillez avec des clients grandes entreprises ou ETI, leurs factures peuvent déjà vous arriver au format électronique.
L’échéance de septembre 2027 demande un peu plus de préparation. Vos factures devront transiter par une plateforme agréée, qu’elle soit la même que pour la réception ou non. Si vous utilisez déjà un logiciel de facturation ou de caisse, la fiche officielle recommande de vérifier sa compatibilité. Le logiciel reste utilisable, à condition qu’il se connecte à une plateforme agréée pour transporter vos factures.
Le choix de la plateforme est le vrai chantier. Nous avons consacré un article au choix d’une plateforme agréée (PDP) et un autre à l’obligation de facturation électronique dans ses grandes lignes. Le calendrier, lui, est désormais fixé et il ne reste qu’un an avant l’échéance d’émission pour les PME et micro-entreprises.
Les sanctions prévues par l’administration
Les montants figurent dans la foire aux questions officielle (source : FAQ impots.gouv.fr). Déposer une facture hors du format électronique expose à une amende de 50 € par facture, plafonnée à 15 000 € par année civile. La première infraction n’est pas sanctionnée.
Ne pas avoir déclaré de plateforme agréée de réception expose à une amende de 500 €, trois mois après une mise en demeure de l’administration fiscale (source : FAQ impots.gouv.fr). Après une deuxième mise en demeure infructueuse, chaque période de trois mois qui passe sans régularisation ajoute une tranche supplémentaire au barème.
Quoi faire maintenant si vous êtes TPE ou micro
Une seule chose est urgente en 2026, avoir une plateforme agréée déclarée pour la réception. Si ce n’est pas fait, c’est le seul risque de sanction immédiat.
Pour le reste, le bon moment pour avancer, c’est maintenant et sans précipitation. Lister vos logiciels actuels, vérifier leur compatibilité avec une plateforme agréée, et anticiper le changement de format de vos factures clients avant septembre 2027. Entrer dans la réforme de manière anticipée est possible, la fiche officielle le rappelle, mais rien ne l’impose.
Depuis quand doit-on savoir recevoir des factures électroniques ?
La réception est commune depuis le 1er septembre 2026. L’émission arrive un an plus tard pour les PME et micro-entreprises. Dans les deux cas, il faut avoir déclaré une plateforme agréée dans l’annuaire central tenu par l’administration fiscale (fiche 3 impots.gouv.fr).
Quelle est l’échéance pour les micro-entrepreneurs et les PME ?
Au plus tard le 1er septembre 2027, comme les TPE et PME. Les micro-entrepreneurs en franchise de TVA restent concernés, la franchise ne les exclut pas du champ de la réforme.
Qui émettait déjà au format électronique dans la première vague ?
Les ETI et les grandes entreprises, seules catégories assujetties dès la première vague selon le décret LME. Pour elles, l’émission et le reporting des transactions ont démarré d’office, sans transition supplémentaire.
Quelle amende en cas de retard ?
Oui, et le barème est progressif. Une facture hors format coûte 50 €, dans la limite de 15 000 € par an, sans sanction pour la première infraction. Une plateforme de réception non déclarée finit par coûter 500 €, puis 1 000 € par période trimestrielle après mise en demeure (source : FAQ impots.gouv.fr).
Faut-il changer de logiciel de facturation ?
Non, pas forcément. La fiche officielle recommande surtout de vérifier la compatibilité de vos outils de facturation ou de caisse : beaucoup peuvent rester en place s’ils se connectent à une plateforme agréée qui transporte les factures. Le chantier est le branchement, pas le remplacement.
Sources
- Fiche 3 impots.gouv.fr, À partir de quelle date mon entreprise doit-elle être prête (mise à jour juin 2026)
- Foire aux questions officielle, impots.gouv.fr (sanctions et calendrier)
- economie.gouv.fr, Tout savoir sur la facturation électronique